Top Stories
-
Saham Indonesia Hanya Coco Buat Scalping dan Tidak Cocok Buat Investasi
-
Tetap Jaga Shake Out Limit Jam 08:50.
-
Nasib Pensiunmu, Nasib Hari Tuamu Ditentukan Hari Ini.
-
Jika Index masih Down Trend
-
Mereka yang pada Boncos di Trading!
-
Cara Mengelola Keuangan untuk Hari Tua yang Sejahtera
-
Indoor Air Quality Monitor: Apa yang Perlu Diukur di Rumah?
-
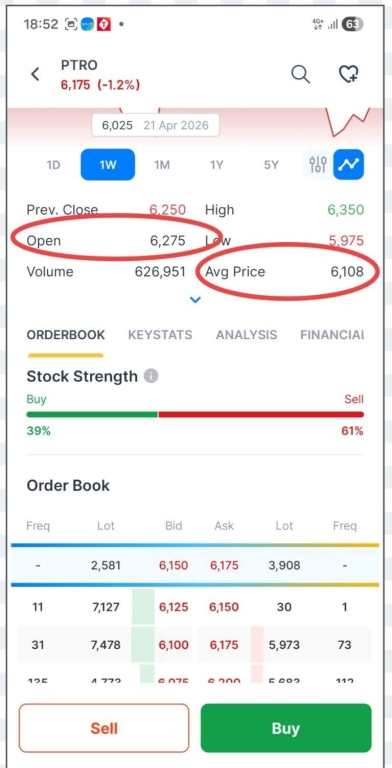
Hindari Saham Down Trend
-
Cara Memilih Harga Buat Beli Sore Jual Pagi (BSJP)
Search
- Details
- Category: Lifestyle & Health
-
By ZA Sitindaon
- Hits: 45
RUMUS KAYA & RUMUS MISKIN ITU BEDA TIPIS. TAPI HASILNYA JAUH BEDA BAGAI LANGIT & BUMI.
Rumus Miskin:
PENGHASILAN - DIHABISKAN = SISA BARU DITABUNG. Dapat gaji 10 juta, habiskan 9 juta buat gaya, cicilan, nongkrong.
Sisa 1 juta baru ditabung. Itu pun kepake lagi. Itu bukan rumus kaya, tapi Itu RUMUS MENUJU MISKIN DI HARI TUA.
Rumus Kaya sebaliknya:
PENGHASILAN - DITABUNG & DIINVESTASIKAN = Sisanya baru dihabiskan. Dapat gaji 10 juta, langsung potong 6 juta tabung & investasikan ke Saham.
Sisa 4 juta baru dipakai buat hidup secukupnya.
Kaya itu bukan soal seberapa besar penghasilan Anda, tetapi seberapa disiplin Anda MENYISIHKAN, bukan MENYISAKAN.
Nasib pensiunmu, nasib hari tuamu ditentukan hari ini.
R Noto Widjojo. https://www.facebook.com/share/p/1C2P5qNw4T/
- Details
- Category: Lifestyle & Health
-
- Hits: 50
Cara Mengelola Keuangan untuk Hari Tua yang Sejahtera!
Mengelola keuangan rumah tangga secara strategis sejak dini adalah kunci utama untuk menikmati masa tua yang mandiri, tenang, dan sejahtera. Berikut adalah panduan step by step membangun fondasi keuangan jangka panjang:
1) Evaluasi Posisi Keuangan Saat Ini
Sebelum merencanakan masa depan, petakan kondisi finansial rumah tangga Anda saat ini menggunakan formula dasar:
- Hitung Kekayaan Bersih (Net Worth): Total seluruh aset (tabungan, properti, investasi) dikurangi total seluruh kewajiban atau utang (KPR, pinjaman kendaraan, kartu kredit).
- Rasio Arus Kas (Cash Flow): Pastikan pengeluaran bulanan tidak melebihi 60%–70% dari total pendapatan bersih. Sisa 30%–40% wajib dialokasikan untuk tabungan dan investasi.
2) Langkah Konkret Menuju Masa Tua Sejahtera:
Untuk mencapai kesejahteraan di hari tua, terapkan rencana tindakan nyata i terstruktur berikut:
- Amankan Dana Darurat Terlebih Dahulu. Sisihkan minimal 6 hingga 12 bulan pengeluaran.
- Langkah Berikutnya: Simpan dana ini di instrumen yang likuid yang aman, seperti Rekening reksadana Pasar Uang atau Emas.
- Pastikan kepala keluarga dan anggota inti memiliki perlindungan Asuransi Kesehatan atau BPJS Kesehatan minimal. Karena jatuh Sakit dapat menguras seluruh tabungan rencana pensiun.
1. Tentukan Target Angka Dana Pensiun. Hitung estimasi biaya hidup, Gunakan kalkulator keuangan untuk menghitung akumulasi modal yang dibutuhkan, lalu Otomatisasi Investasi Jangka panjang dari pendapatan bulanan secara rutin, dollar, emas, atau ke instrumen investasi jangka panjang yang sesuai dengan profil risiko Anda. Bisa Reksa Dana, atau instrumen saham. Setor dana investasi debet secara otomatis setiap tanggal penggajian agar disiplin dapat terjaga.
4) Lunasi Seluruh Utang Konsumtif!
Carany, Hentikan penambahan utang konsumtif, seperti kartu kredit atau pinjaman online. Prioritaskan pelunasan utang berbunga tinggi.
- Pastikan pada saat memasuki usia pensiun, rumah tangga Anda sudah bebas dari segala bentuk cicilan utang.
Penting: Kunci keberhasilan pengelolaan keuangan rumah tangga terletak pada komunikasi yang terbuka antara suami dan istri, serta konsistensi dalam mengevaluasi portofolio investasi dan anggaran setiap tahunnya. Kebanyakan para Isteri ngeyel dan tidak suka disiplin keuangan. Jika Suami Lemah terhadap isteri dalam pengelolaan uang, maka akan sulit berdisiplin. Duduk berdua, bicarakan rencana ini demi menikmati hari tua yang sejahtera. Anda tidak harus menjadi Kaya-raya dihari tua, tetapi Jangan miskin di hari tua.
R Noto Widjojo https://www.facebook.com/share/p/1971DHsUg4/
 By ZA Sitindaon
2018-11-11 09:06:51
Terima Kasih Kepada Pengunjung Setia Sitindaon News
 By ZA Sitindaon
2018-11-13 12:37:14
Tarombo atau Sejarah Singkat Marga SITINDAON
 By ZA Sitindaon
2018-11-26 22:23:26
Jadwal Partangiangan Tahun 2019 Punguan Raja Sitindaon Boru Bere Ibebere Kota Medan
 By ZA Sitindaon
2018-12-04 15:15:01
Sitindaon News Hadir Untuk Kita Semua
By ZA Sitindaon
2018-12-11 18:34:18
Bedah BUKU TAROMBO Marga SITINDAON (Bagian Kedua), Kalender Batak dan Aksara Batak
 By admin
2018-12-19 15:00:43
Natal Punguan Raja Sitindaon Boru Bere Ibebere Kota Medan, Sabtu 15 Desember 2018
By ZA Sitindaon
2018-12-20 18:53:48
Bedah BUKU TAROMBO Marga SITINDAON (Bagian Keempat), Si Raja Baho (Raja Naibaho)
By ZA Sitindaon
2018-12-28 18:27:14
Bedah BUKU TAROMBO Marga SITINDAON. (Bagian Kelima), Awal Mula Marga Sitindaon
Popular Posts
About Sitindaon News

Sitindaon News menuju Situs Web Portal Berita Online berkelas dunia melalui penyediaan jasa informasi dan berbagai produk multimedia lainnya sehingga terbangun Tugu Namangolu didalam maupun diluar negeri khususnya marga Sitindaon yang nantinya dapat menjalankan fungsi² sosial lainnya bagi masyarakat luas. Berdiri sejak 2018.
 Sitindaon News
 Sitindaon News
 Sitindaon News
 Sitindaon News
 Berlangganan Buletin Kami